
Uzay Endüstrisinde Hayatta Kalma Oyunu: Yeniden Kullanılabilirlik ve Çeşitlendirme
ABD'deki roket şirketlerinin neredeyse tamamı iki temel prensibi benimsemiş durumda: yeniden kullanılabilirlik ve çeşitlendirme. SpaceX, yeniden kullanılabilir roketlerden yola çıkarak kargo teslimatı, insanlı uzay uçuşu, uydu üretimi, geniş bant internet ve hatta yörünge veri merkezleri gibi birçok alana yayıldı. Blue Origin, saf roket şirketinden uydu üreticisi, robotik geliştiricisi ve Starlink rakibi olma yolunda ilerliyor. Rocket Lab ise küçük Electron roketiyle başarıya ulaştıktan sonra merkezini Yeni Zelanda'dan Güney Kaliforniya'ya taşıdı, uzay aracı ve yük üretimine başladı, ardından uydu iletişimi ve bileşen tedariki için bir dizi satın alma gerçekleştirdi. Şimdi kısmen yeniden kullanılabilir yeni nesil Neutron roketini geliştiriyor.
Firefly Aerospace, fırlatma şirketi olarak başladı ve şimdi Ay iniş araçları ve uzay çekicileri üretiyor. Relativity Space ise henüz yörüngeye bir şey göndermeden roketlerin ötesine bakıyor. Hepsi uzay işindeki acı gerçeğin farkında: Fırlatma, düşük kârlı bir iş. SpaceX'in bu yıl halka arz olmasıyla açıklanan finansal tabloları bu gerçeği gözler önüne seriyor. Şirketin ilk yarıdaki 12,5 milyar dolarlık (yaklaşık 610 TL) gelirinin sadece %8'i fırlatma hizmetlerinden geldi. Bir %5'i ise NASA'nın Ay iniş aracı programı gibi "fırlatma ve geliştirme" faaliyetlerinden oluşuyor. SpaceX, gelirin geri kalanını Starlink ve yapay zekâya bağlıyor. Halka arz sonrası yaklaşık 1,8 trilyon dolarlık (yaklaşık 90 TL) değerlemenin neredeyse tamamı yapay zekâ potansiyelinden kaynaklanıyor.
Rocket Lab'in Finansalları Benzer Bir Tablo Çiziyor
Rocket Lab, 2026'nın ilk yarısında 434 milyon dolar (yaklaşık 21.000 TL) gelir bildirdi ve bunun dörtte birini fırlatma hizmetlerine bağladı. Peki, SpaceX'in tahtını salladığı eski lider United Launch Alliance (ULA) için bu tablo ne anlama geliyor?
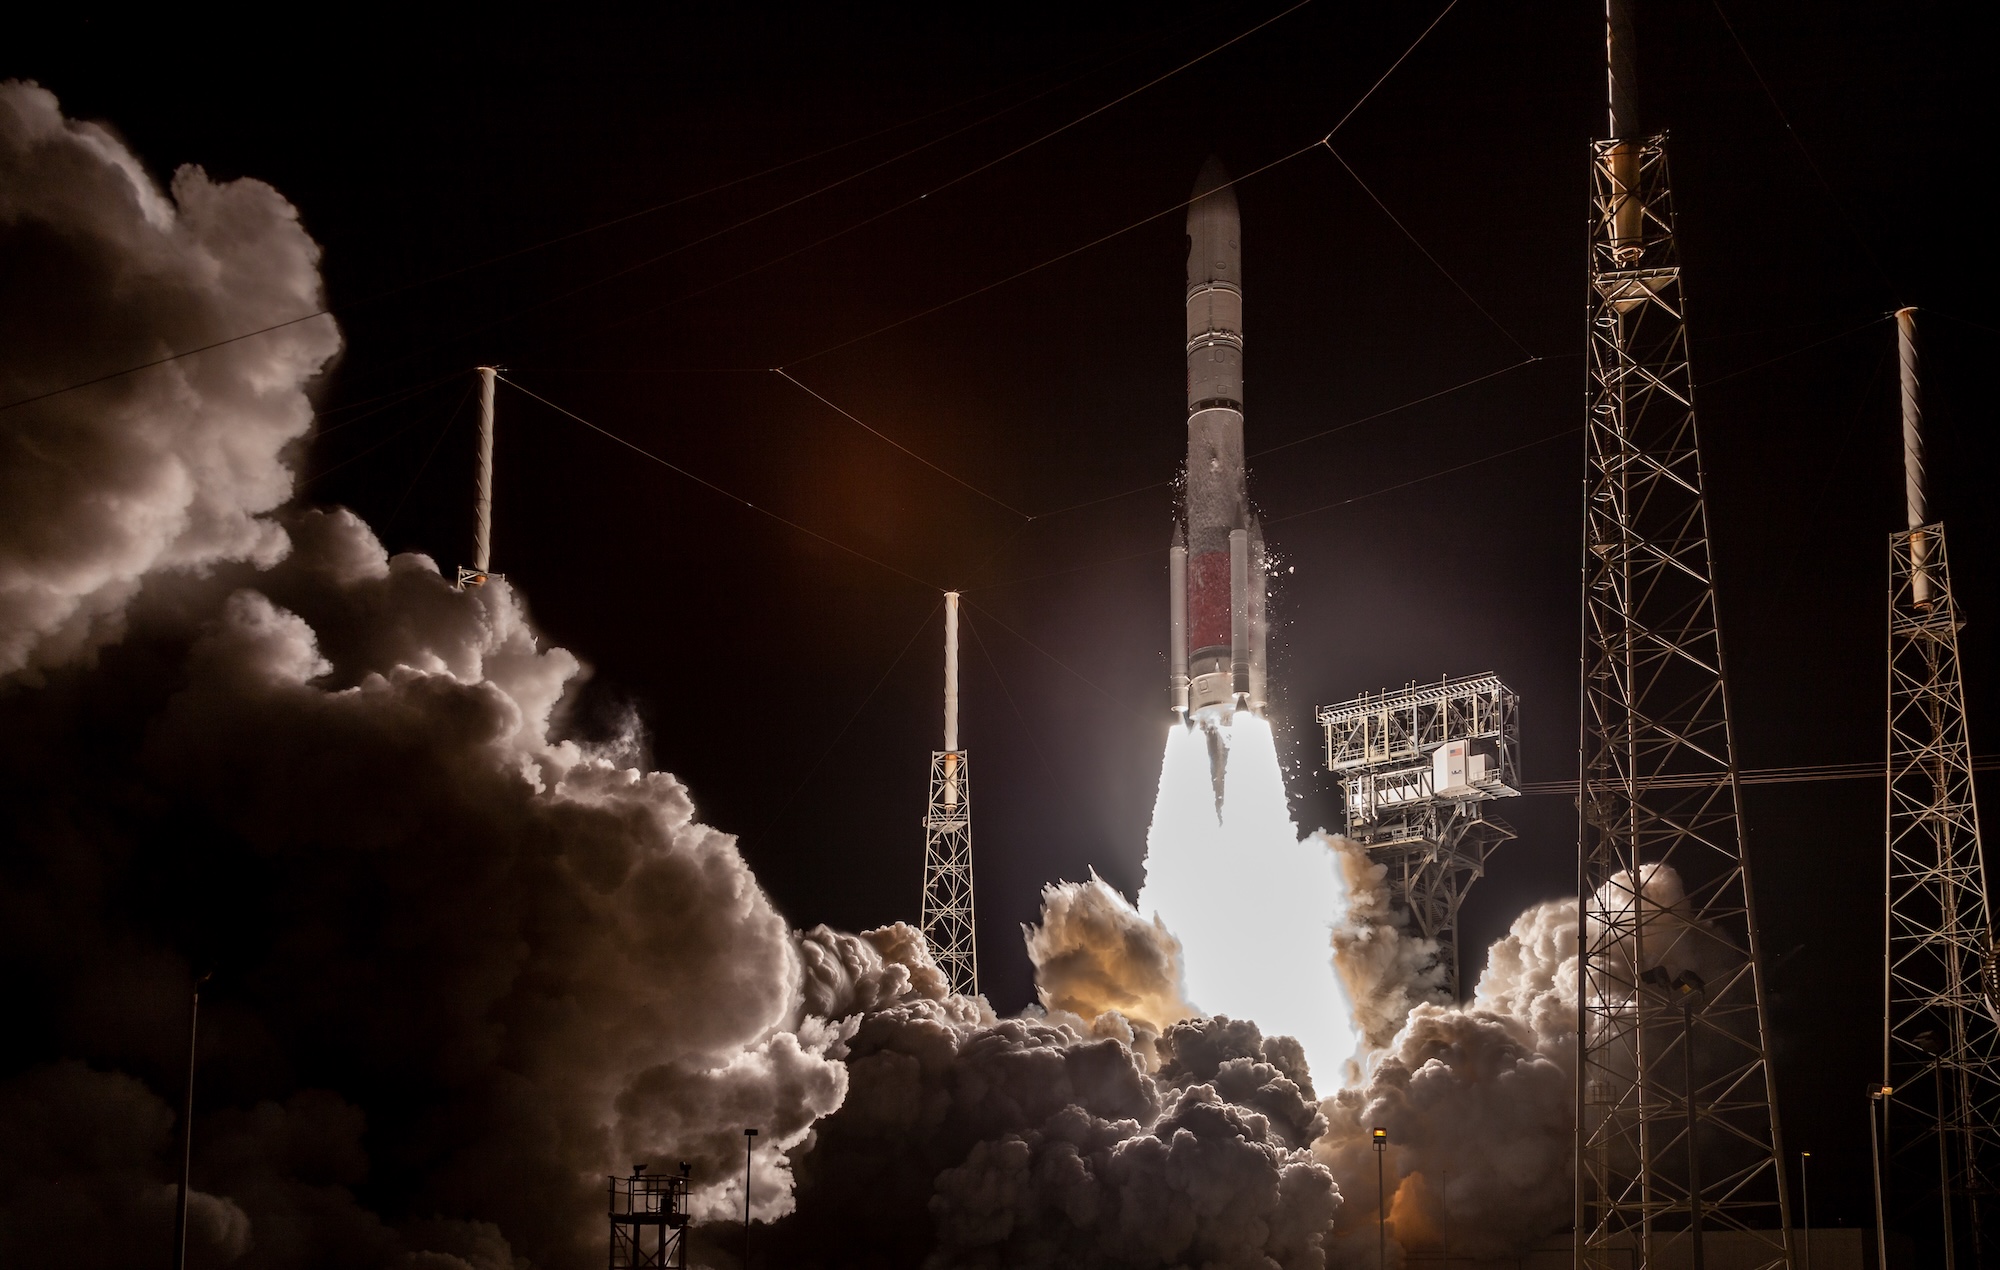
2006'da kurulan ULA, ABD hükümetinin yerel fırlatma pazarına hâkim olduğu bir dönemde doğdu. Ticari fırlatma talebi azalıyordu ve mevcut talep genellikle Avrupa veya Rusya'daki sağlayıcılara gidiyordu. Boeing ve Lockheed Martin yöneticileri, iki ayrı roket tipinin ulusal güvenlik yüklerini yörüngeye taşımasını garanti eden hükümet politikasının tehlikede olduğunu biliyorlardı. Boeing'in Delta IV roket programı özellikle iflas riskiyle karşı karşıyaydı. Hükümetin onayıyla Boeing ve Lockheed, Delta ve Atlas roket programlarını tek çatı altında birleştiren 50-50 ortak girişime girdi. Bu birleşme, ABD fırlatma pazarındaki rekabeti neredeyse tamamen ortadan kaldırdı. Ancak tek kaynaklı bu model, ULA'nın kurumsal ebeveynleri için kârlı oldu; şirketin ilk on yılında her biri yılda yüz milyonlarca dolar kazanç bildirdi.
SpaceX'in Yükselişi ve ULA'nın Zorlu Dönemi
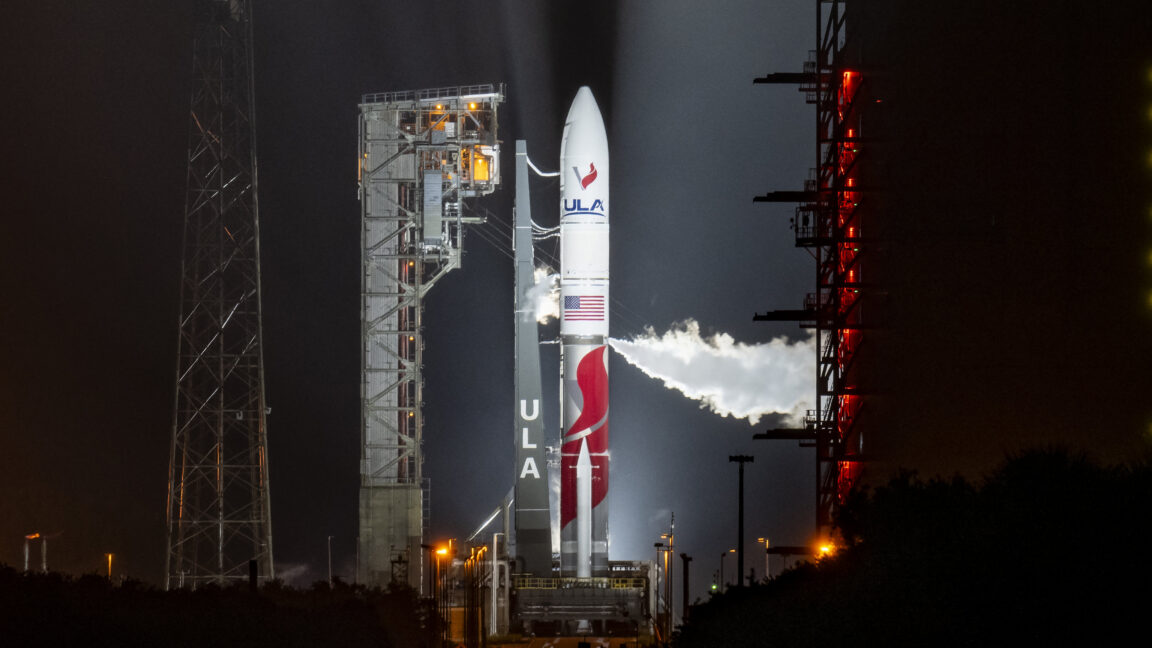
SpaceX, 2014'te ABD Hava Kuvvetleri'ne askeri fırlatma sözleşmeleri için rekabet hakkı talep ederek dava açtı ve Pentagon ertesi yıl geri adım atarak SpaceX'i ihale sürecine dahil etti. O günden bu yana SpaceX, yeniden kullanılabilir Falcon 9 roketiyle maliyetleri düşürüp pazarı domine etti. ULA ise Atlas V ve Delta IV roketleriyle bir dönem ayakta kaldı ancak yeniden kullanılabilirlik ve çeşitlendirme yarışında geri kaldı. Şimdi Vulcan roketini yeniden fırlatmaya hazırlanıyor. Ancak şirketin mali sorunları, sahipleri Boeing ve Lockheed Martin'i satışa zorlayabilir. Uzay endüstrisinde fırlatma hizmetlerinin düşük kâr marjı ve artan rekabet, ULA'nın geleceğini belirsizleştiriyor.
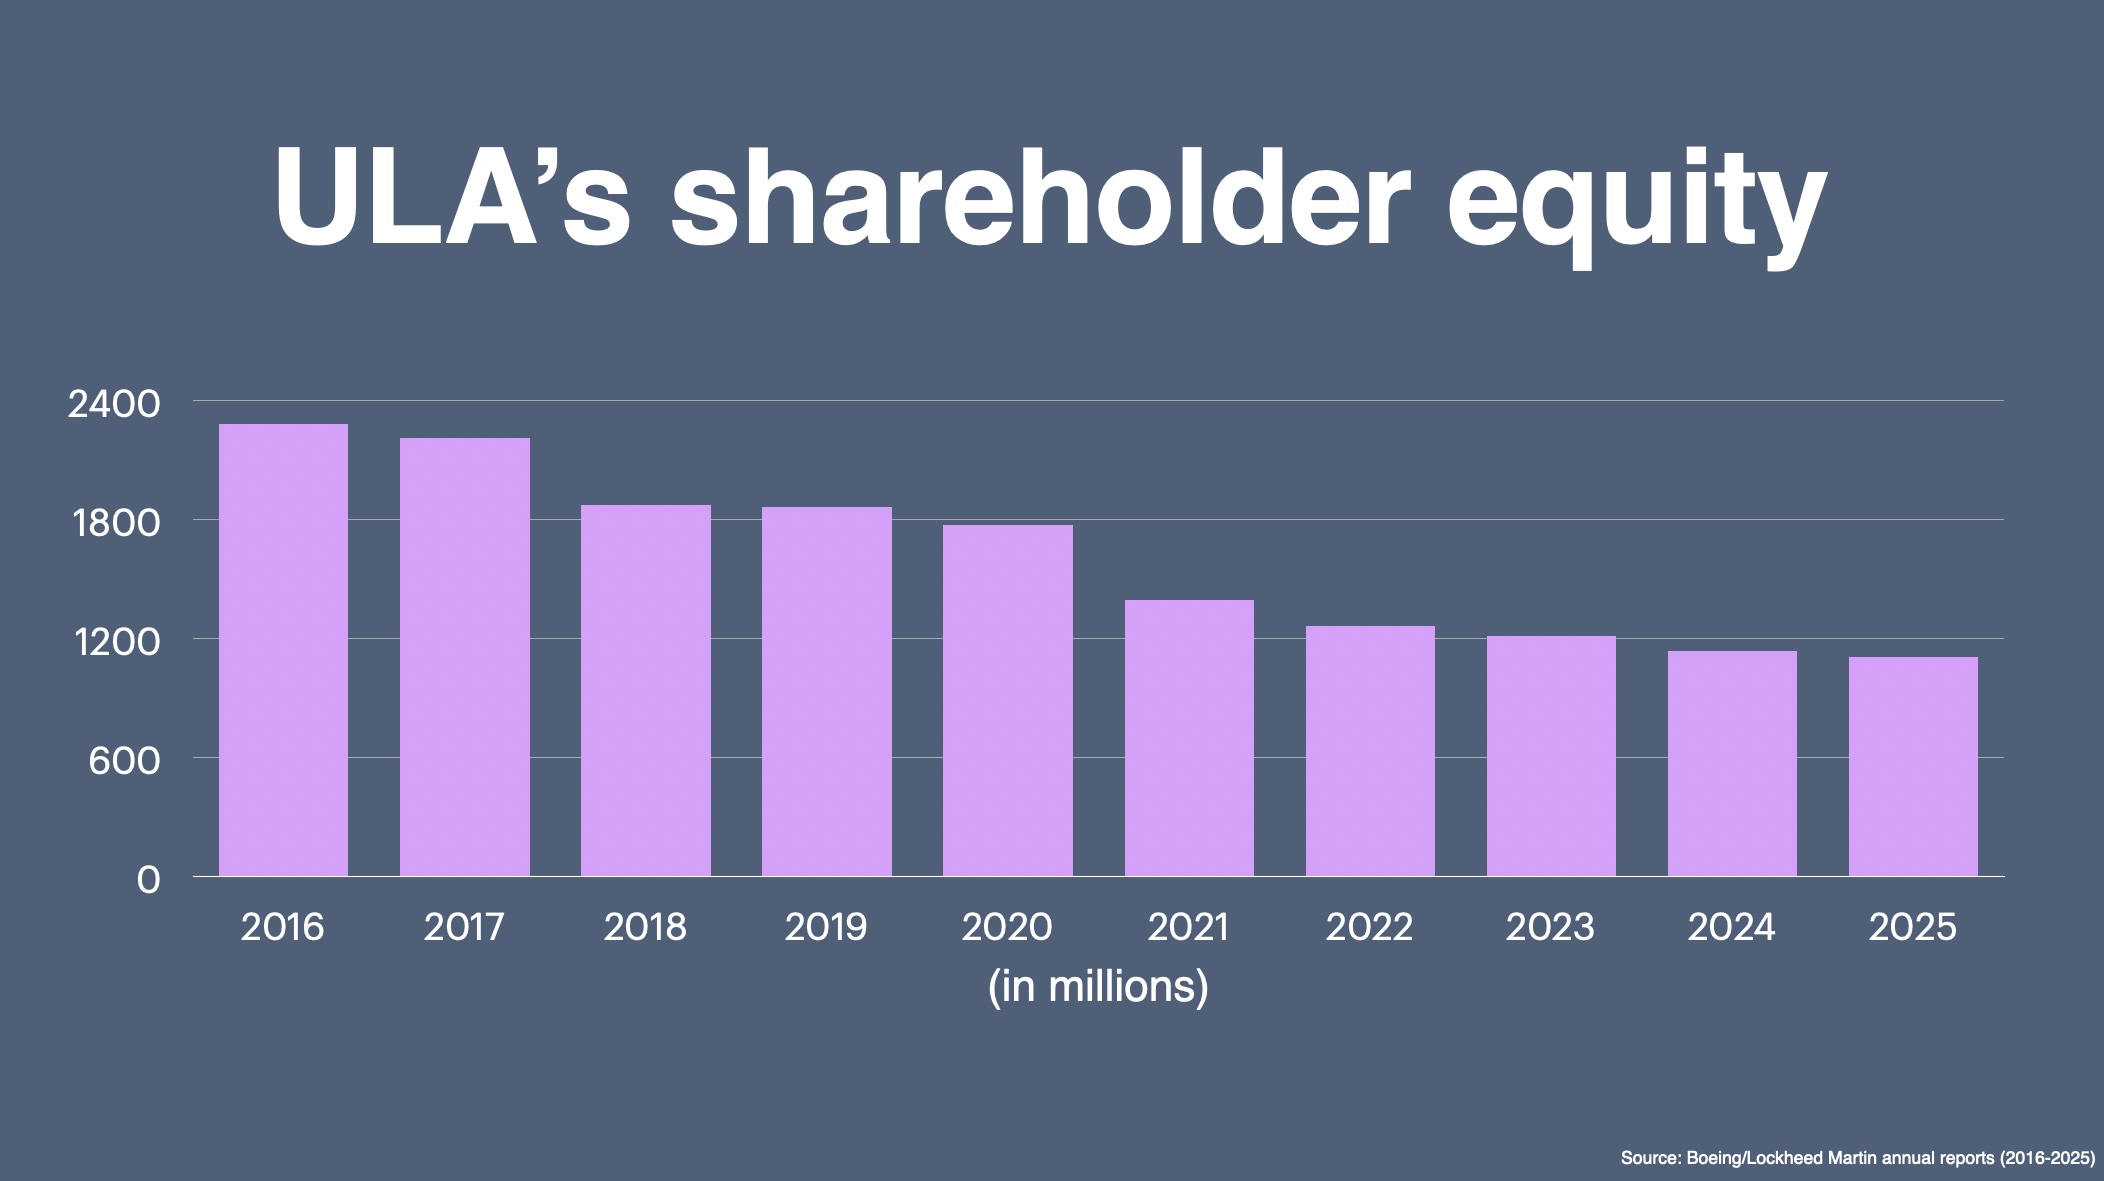
Önümüzdeki haftalarda Vulcan'ın tekrar fırlatılması, ULA için kritik bir sınav olacak. Eğer şirket ticari ve askeri pazarda tutunamazsa, sahiplerinin satış kararı kaçınılmaz hale gelebilir. Uzay endüstrisindeki bu çalkantılı dönem, bir zamanların lideri ULA'nın kaderini belirleyecek.
Henüz yorum yok — ilk yorumu sen yaz!